Gyvenime nuolat susiduriame su situacijomis, kai mūsų planams, svajonėms ar tiesiog netikėtiems iššūkiams prireikia papildomų finansų. Galbūt pagaliau nusprendėte atnaujinti nusidėvėjusį namų interjerą, gal senas automobilis pradėjo reikalauti per daug investicijų ir atėjo metas ieškoti patikimesnės transporto priemonės, o galbūt tiesiog norite investuoti į savo ar vaikų išsilavinimą bei sveikatą. Tokiose situacijose vartojimo paskola tampa vienu iš logiškiausių ir dažniausiai pasirenkamų sprendimų, leidžiančių reikiamą sumą gauti iškart, o grąžinti ją dalimis per patogų laikotarpį.
Tačiau priėmus sprendimą pasiskolinti, natūraliai kyla kitas, ne ką mažiau svarbus klausimas: į ką kreiptis? Daugelis esame įpratę, kad finansiniai klausimai yra sprendžiami tradiciniuose bankuose. Visgi, finansų pasaulis neatpažįstamai pasikeitė, ir šiandien vis daugiau žmonių atranda modernias alternatyvas, tokias kaip tarpusavio skolinimo platformos. Taigi, į ką dėl paskolos verta kreiptis labiau – į tradicinį banką ar į mus, „Finbee“?
Šiame straipsnyje nenorime teigti, kad vienas pasirinkimas yra absoliučiai blogas, o kitas – tobulas. Tiek bankai, tiek tarpusavio skolinimo platformos turi savo veiklos modelius. Mūsų tikslas – padėti Jums suprasti šių modelių skirtumus, kad galėtumėte priimti geriausiai Jūsų asmeninę situaciją atitinkantį sprendimą.
Skolintis iš tradicinio banko – įprasta, bet ar visada lankstu?
Tradiciniai bankai yra didelės, ilgametę patirtį turinčios finansų institucijos. Daugeliui mūsų bankas asocijuojasi su stabilumu ir įpročiu – juk ten greičiausiai gaunate savo atlyginimą, ten turite mokėjimo kortelę. Skolinimasis iš banko dažnai atrodo kaip natūralus kitas žingsnis, nes Jūsų duomenys toje institucijoje jau yra.
Vis dėlto, didelės korporacijos turi savų niuansų. Bankų veikla yra itin griežtai reguliuojama ir standartizuota. Tai reiškia, kad klientų vertinimas dažnai primena ėjimą per labai siaurą filtrą. Bankai naudoja griežtus automatizuotus algoritmus, kurie žmones sudeda į tam tikras „dėžutes“. Pavyzdžiui, jei Jūsų situacija yra idealiai standartinė (dirbate vienoje įmonėje dešimt metų, gaunate fiksuotą atlyginimą ir neturite jokių kitų įsipareigojimų), bankas tikriausiai pateiks Jums pasiūlymą gana greitai.
Tačiau kas nutinka, jei Jūsų situacija bent šiek tiek neatitinka standarto? Pavyzdžiui, jei didžiąją dalį pajamų gaunate iš individualios veiklos, dirbate su autorinėmis sutartimis, esate laisvai samdomas specialistas ar gaunate pajamas iš užsienio? Tokiais atvejais bankų sistemose dažnai užsidega raudona šviesa. Žmogiškojo faktoriaus čia lieka nedaug – jei algoritmas pasakė „ne“, vadybininkui pakeisti šį sprendimą yra labai sunku. Be to, bankuose procesai kartais gali užtrukti ilgiau, ypač jei nesate to banko klientas ir Jums reikia atidaryti naują sąskaitą, pateikti papildomas pažymas ar laukti eilėse.
„Finbee“ modelis: finansavimas iš žmonių, o ne iš institucijų
„Finbee“ atstovauja visai kitokiai finansų filosofijai. Esame tarpusavio skolinimo platforma (angl. Peer-to-Peer arba P2P). Praktikoje tai reiškia, kad pas mus pinigus Jums skolina ne finansinė institucija iš savo didelio kapitalo fondo, o paprasti žmonės – investuotojai, kurie nori įdarbinti savo santaupas. Mes veikiame kaip tiltas, sujungiantis tuos, kuriems reikia lėšų, su tais, kurie nori jas paskolinti. Šis „žmonės skolina žmonėms“ finansavimo modelis iš esmės keičia tai, kaip vertinama kiekviena paskola. Kadangi mes nesame suvaržyti tų pačių griežtų korporatyvinių rėmų kaip tradiciniai bankai, galime į kiekvieną klientą pažiūrėti kur kas lanksčiau ir žmogiškiau.
Mums neužtenka tik kompiuterio sugeneruoto atsakymo. Jei Jūsų pajamų modelis yra netradicinis, mes gilinamės į Jūsų realią situaciją. Suprantame, kad šiuolaikiniame pasaulyje vis daugiau žmonių dirba sau, kuria verslus ar derina kelis pajamų šaltinius. Jei Jūsų pajamos yra tvarios ir esate atsakingas žmogus, mes nematome priežasties, kodėl Jums neturėtų būti suteiktas finansavimas. Mūsų analitikai asmeniškai peržiūri tas paraiškas, kurios reikalauja atidesnio žvilgsnio, todėl dažnai galime pasakyti „taip“ ten, kur kiti pasako „ne“.
Be to, tarpusavio skolinimo modelis turi dar vieną unikalų privalumą. Jei Jūsų kredito istorija yra tvarkinga ir esate finansiškai drausmingas, mūsų platformos investuotojai tai mato (žinoma, visiškai anonimiškai) ir nori finansuoti Jūsų prašymą. Investuotojams konkuruojant dėl galimybės Jums paskolinti, dažnai suformuojamos labai patrauklios palūkanų normos. Tai reiškia, kad Jūsų finansinė atsakomybė pas mus yra tiesiogiai apdovanojama geresnėmis paskolos sąlygomis.
Tradiciniai bankai ir „Finbee“: pagrindiniai skirtumai
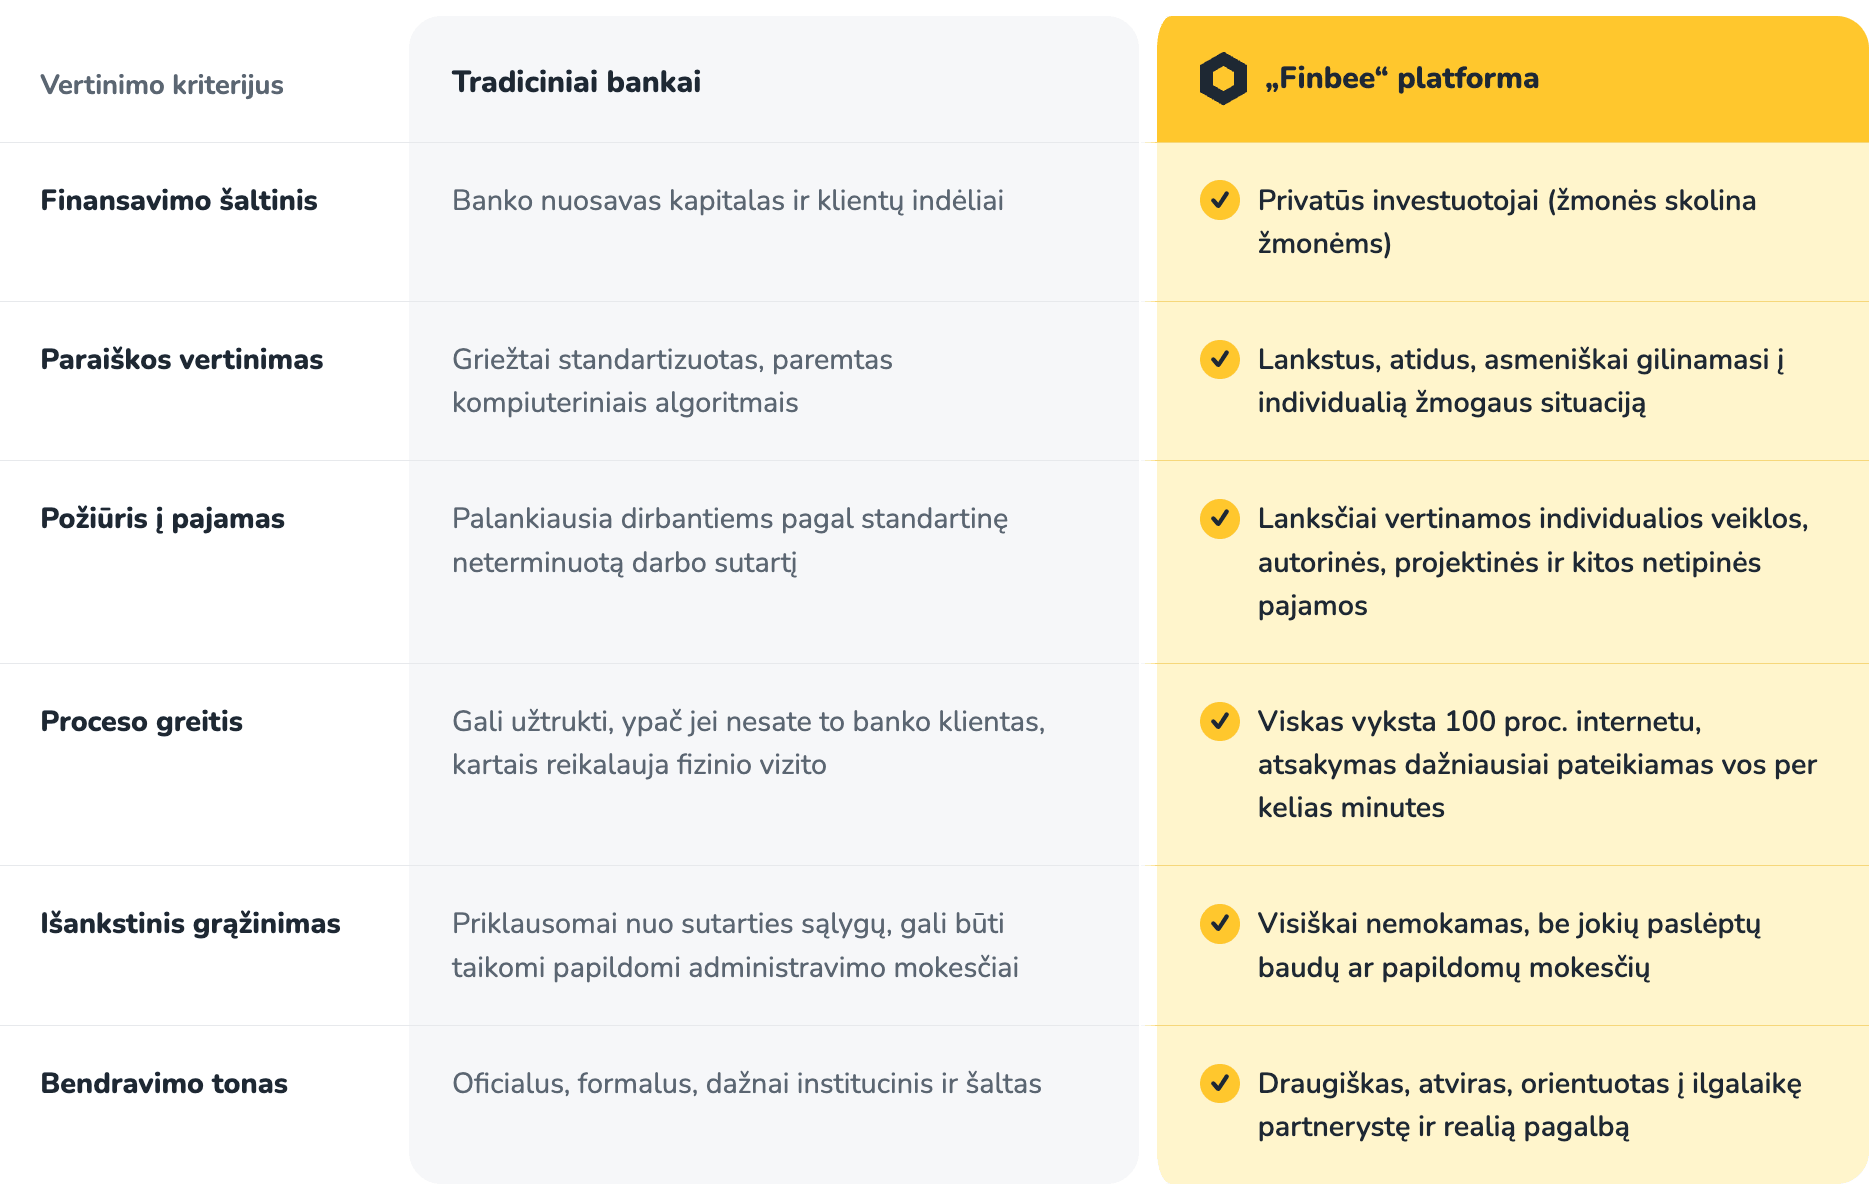
Kad būtų dar paprasčiau vizualizuoti ir objektyviai įvertinti abu pasirinkimus, parengėme trumpą tradicinių bankų ir „Finbee“ platformos palyginimą. Žemiau esančioje lentelėje išskyrėme svarbiausius aspektus, kurie yra aktualiausi kiekvienam besiskolinančiam ir padeda priimti galutinį sprendimą.
„Finbee“ atsako iškart ir suteikia laisvę paskolą grąžinti anksčiau
Šiuolaikinis, dinamiškas gyvenimo tempas reikalauja greitų sprendimų. Jei Jums reikalinga vartojimo paskola, greičiausiai nenorite laukti savaitės, kol kažkas peržiūrės Jūsų dokumentus. „Finbee“ platformoje visas procesas yra skaitmenizuotas. Pasitelkę atvirosios bankininkystės (angl. Open Banking) sprendimus, mes galime saugiai ir greitai įvertinti Jūsų finansinę situaciją be jokių popierinių pažymų. Užpildę paraišką internetu, asmeninį skolinimosi limitą dažniausiai sužinosite vos per kelias minutes.
Dar vienas itin svarbus aspektas, kurį verta apgalvoti prieš pasirašant sutartį – kas bus, jei nuspręsite pinigus grąžinti anksčiau laiko? Gyvenimas keičiasi: galbūt gausite premiją darbe, sėkmingai parduosite nekilnojamąjį turtą ar tiesiog sutaupysite daugiau nei planavote. Logiška, kad tokiu atveju norėsite padengti savo finansinius įsipareigojimus ir sumažinti mokamų palūkanų sumą.
„Finbee“ filosofija čia labai paprasta – mes skatiname finansinę laisvę. Paskolos grąžinimas anksčiau laiko mūsų platformoje yra lankstus: paskolą galite grąžinti tiek dalimis, tiek visą likusią sumą iš karto. Grąžinant paskolą anksčiau, palūkanos ir kiti su paskolos trukme susiję mokesčiai perskaičiuojami atsižvelgiant į faktinį naudojimosi paskola laikotarpį. Išankstinis paskolos grąžinimas gali būti nemokamas, tačiau tam tikrais atvejais, atsižvelgiant į grąžinamą sumą ir likusį paskolos terminą, gali būti taikoma teisės aktuose numatyta kompensacija. Mums svarbu, kad jaustumėtės ramiai ir galėtumėte valdyti savo finansus taip, kaip Jums patogu.
Tad kokį finansuotoją visgi pasirinkti – tradicinį banką ar „Finbee“?
Kaip ir minėjome pradžioje, vieno teisingo atsakymo nėra. Jei esate ilgamečiam savo bankui visiškai standartinis klientas, atitinkantis visus jų algoritmus, ir Jus tenkina jų pasiūlytos sąlygos – bankas gali būti visiškai geras sprendimas Jūsų kasdieniams poreikiams.
Tačiau jei ieškote lankstesnio požiūrio, norite išvengti ilgų procedūrų ir tikitės, kad į Jūsų situaciją bus įsigilinta individualiai, verta apsvarstyti tarpusavio skolinimo platformos siūlomas galimybes. „Finbee“ finansavimo modelis yra sukurtas taip, kad skolinimosi procesas būtų greitas, skaidrus ir sąžiningas abiem pusėms: tiek Jums, tiek pinigus skolinantiems investuotojams. Mes siekiame būti ne tiesiog kreditoriumi, o finansiniu partneriu, padedančiu įgyvendinti Jūsų finansinius tikslus protingai ir atsakingai.
Jei šiuo metu svarstote apie papildomą finansavimą, kviečiame nieko nelaukti ir tiesiog pasitikrinti savo galimybes. Paraiškos užpildymas „Finbee“ svetainėje yra visiškai nemokamas ir neįpareigojantis. Leiskite mums parodyti, kad asmeniniai finansai gali būti tvarkomi paprastai ir žmogiškai.