Investuotojui
Apklausėme 300 „Finbee“ investuotojų, norėdami geriau suprasti, kaip jie vertina investicinę sąskaitą ir jos galimybes.
Kelios įžvalgos:
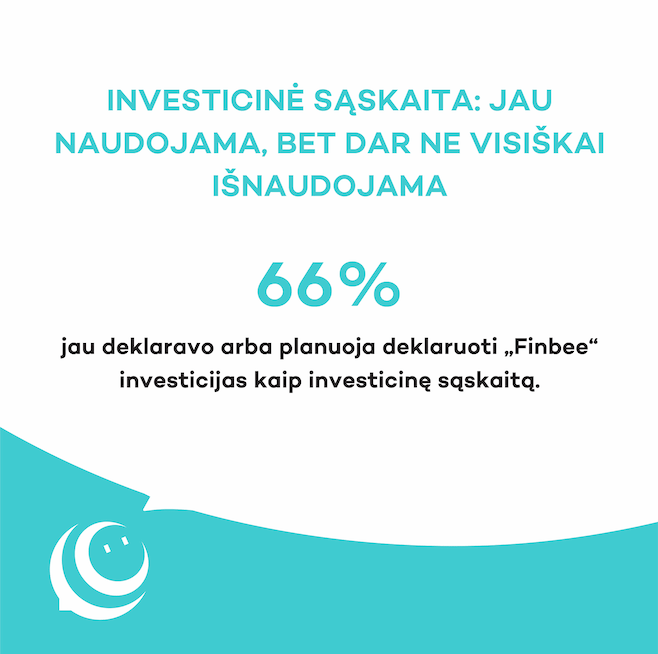
🔹 51% jau deklaravo savo „Finbee“ investicijas kaip investicinę sąskaitą, dar 15% planuoja tai padaryti.
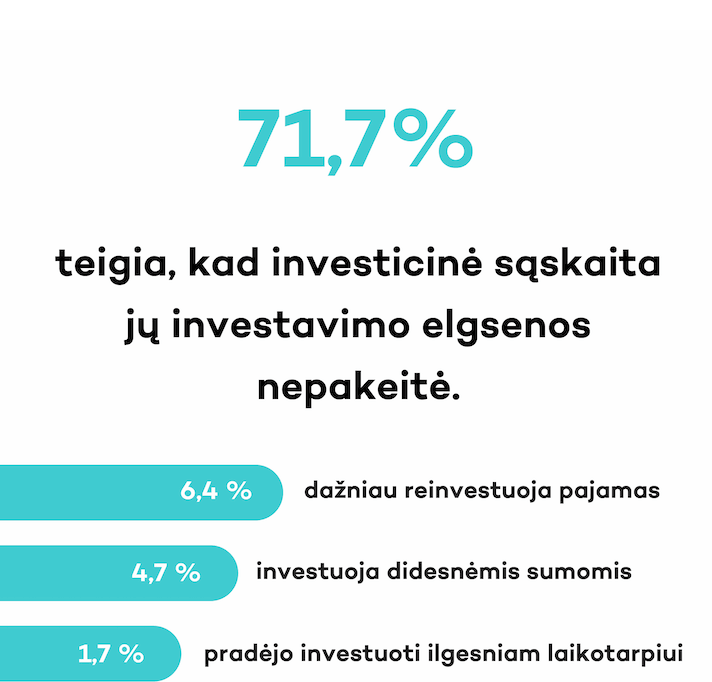
🔹 72% sako, kad investicinė sąskaita jų investavimo elgsenos kol kas nepakeitė. Tai nebūtinai reiškia, kad jos galimybės neišnaudojamos, nes nemaža dalis mūsų investuotojų jau investuoja ilgalaikėje perspektyvoje. Vis dėlto investicinė sąskaita gali dar labiau skatinti reinvestuoti uždirbtas palūkanas ir pasinaudoti sudėtinių palūkanų efektu. Taip pat investicinė sąskaita leidžia atskaityti nuostolius dėl nemokių klientų ir taip susimažinti uždirbtų palūkanų apmokestinimą, ko be investicinės sąskaitos nebuvo galimybės daryti.
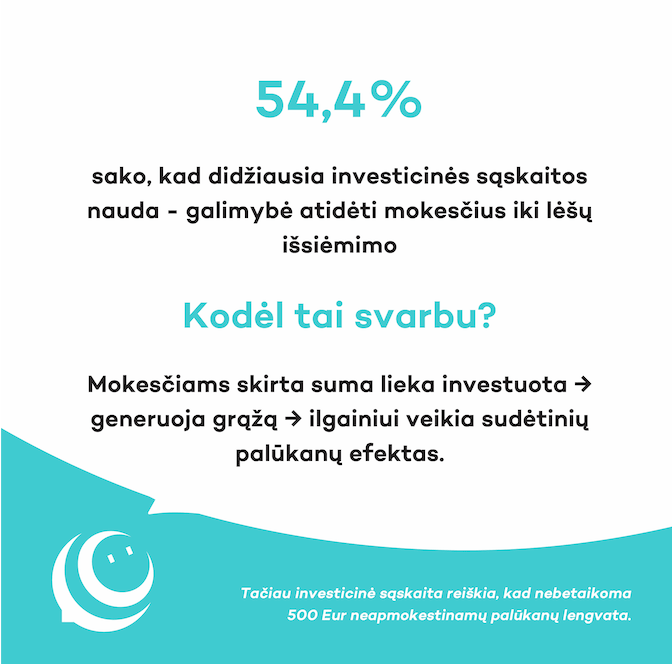
🔹 Investuotojus labiausiai domina galimybė atidėti mokesčių mokėjimą iki lėšų išsiėmimo. Tai leidžia investuoti ir tas lėšas, kurios kitu atveju būtų skirtos GPM. Tačiau kartu svarbu įvertinti investicijų dydį ir horizontą, nes tokiu režimu nebetaikoma 500 Eur neapmokestinamų palūkanų lengvata.
🔹 56% mano, kad investicinė sąskaita paskatins Lietuvos gyventojus investuoti daugiau.
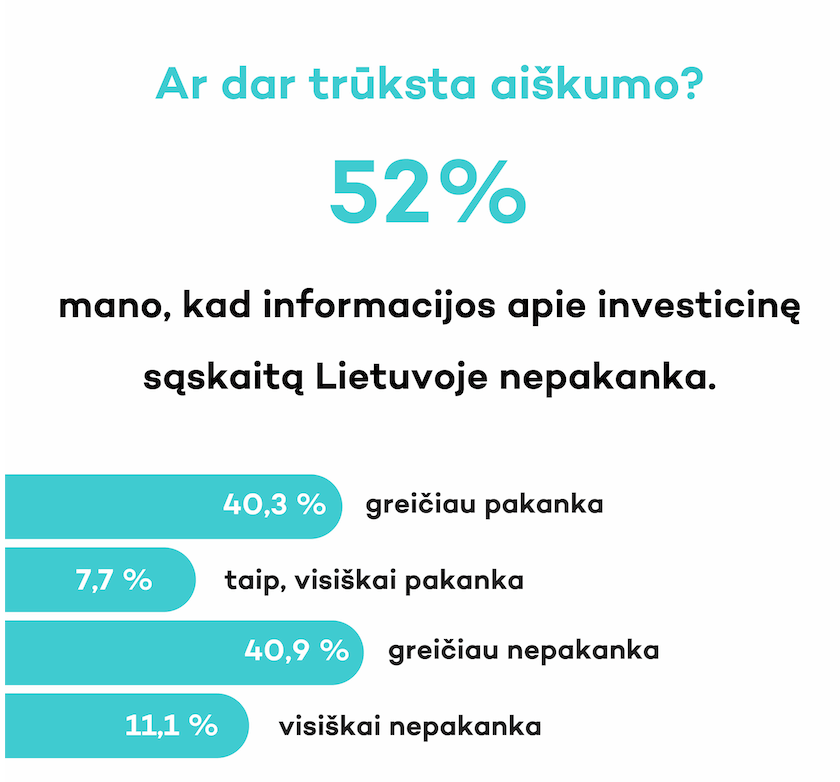
🔹 O ar informacijos pakanka? Nuomonės pasidalijo beveik perpus. Pirmieji metai buvo sudėtingesni, nes reikėjo ne tik deklaruoti einamųjų metų judėjimą, bet ir įvertinti iki 2024 m. pabaigos įsigytas investicijas. Ateityje procesas turėtų būti gerokai paprastesnis.
Apklausos rezultatus komentuoja „Finbee“ vadovas Darius Noreika:
Džiugu matyti, kad daugiau nei pusė apklaustų „Finbee“ investuotojų jau deklaravo savo investicijas kaip investicinę sąskaitą. Tai rodo, kad investuotojai domisi naujomis galimybėmis ir nori pasinaudoti šio režimo teikiamais privalumais.
Kita vertus, apklausa parodė, kad daugumai investicinė sąskaita kol kas nepakeitė investavimo elgsenos. Mano nuomone, tai gana natūralu, nes nemaža dalis mūsų investuotojų ir taip investuoja ilguoju laikotarpiu. Tačiau matau potencialą, kad investicinė sąskaita ateityje dar labiau skatins reinvestuoti uždirbtas palūkanas, o ne išsiimti jas vartojimui, ir taip ilgainiui išnaudoti sudėtinių palūkanų efektą.
Vienas pagrindinių investicinės sąskaitos privalumų yra galimybė atidėti mokesčių mokėjimą iki lėšų išsiėmimo. Tai reiškia, kad investuotojas gali įdarbinti ir tas lėšas, kurios kitu atveju būtų skirtos GPM sumokėti, o per ilgesnį laikotarpį jos taip pat gali generuoti grąžą. Tačiau svarbu įvertinti ir kitą pusę – pasirinkus šį režimą nebetaikoma 500 Eur neapmokestinamų palūkanų lengvata, todėl kiekvienam investuotojui verta įsivertinti savo investicijų dydį ir investavimo horizontą. Be to, investicinė sąskaita turi ir kitų privalumų – pavyzdžiui, investicinės sąskaitos režime uždirbtos pajamos apmokestinamos 15 proc. GPM tarifu, bet nėra įtraukiamos į progresinį pajamų apmokestinimą. Tai gali būti ypač aktualu investuotojams, gaunantiems didesnes pajamas iš investicijų.
Tiesa, apklausa taip pat parodė, kad informacijos apie investicinę sąskaitą dar trūksta. Pirmieji deklaravimo metai buvo sudėtingesni, nes investuotojams reikėjo ne tik deklaruoti einamųjų metų judėjimą, bet ir įvertinti anksčiau įsigytas investicijas bei jas priskirti investicinei sąskaitai. Tai buvo iššūkis ne tik investuotojams, bet ir platformoms, kurios turėjo pateikti kuo aiškesnę informaciją. Tikiu, kad ateityje šis procesas bus gerokai paprastesnis, nes reikės deklaruoti įnešamas ir išimamas lėšas, o judėjimas tarp investicinių sąskaitų nebus deklaruojamas.
Na, o mūsų, kaip platformos, užduotis ir toliau bus padėti investuotojams kuo aiškiau suprasti, kaip efektyviai pasinaudoti investavimo galimybėmis.